
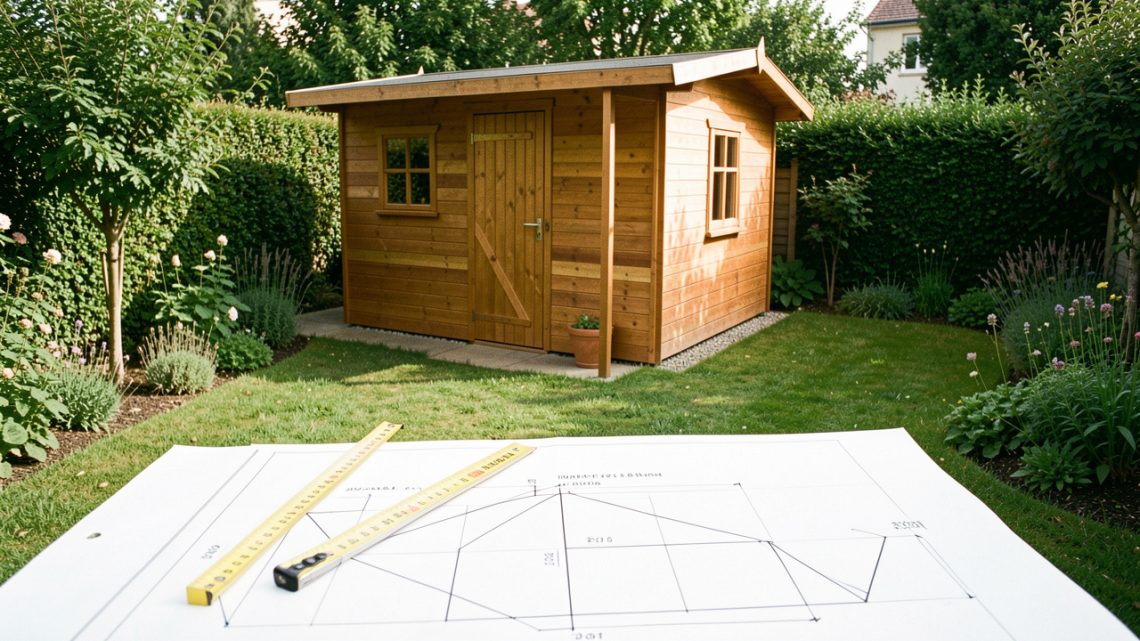
Quelles dimensions choisir pour un abri de jardin sans taxe ni amende ?
Un abri de jardin peut être dispensé de taxe d’aménagement et de formalité, mais seulement dans un cadre précis. La référence la plus sûre reste une construction close et couverte de 5 m² ou moins, mesurée selon les règles de la surface taxable. Au-delà, les démarches dépendent aussi de l’emprise au sol, de la localisation de la parcelle et du règlement communal. Une cabane de rangement de 2,50 m sur 2 m atteint déjà 5 m². Le choix des dimensions doit donc précéder la commande, car une réduction de quelques centimètres peut changer le régime applicable.
Points clés
- Un abri clos et couvert de 5 m² ou moins, dont la hauteur sous plafond ne dépasse pas 1,80 m, échappe en principe à la taxe d’aménagement.
- La surface retenue pour l’impôt se calcule à l’intérieur des murs, pour les parties closes et couvertes dont la hauteur dépasse 1,80 m.
- Entre plus de 5 m² et 20 m², une déclaration préalable est généralement requise avant l’installation.
- Au-delà de 20 m², un permis de construire devient nécessaire dans le régime de droit commun.
- Le plan local d’urbanisme peut imposer une autorisation, une distance ou un aspect particulier, y compris pour un petit cabanon.
Quelles dimensions choisir pour éviter la taxe d’aménagement ?
Pour respecter les dimensions d’un abri de jardin sans taxe, visez une surface intérieure maximale de 5 m² et vérifiez la hauteur. L’exonération vise les constructions dont la surface taxable est inférieure ou égale à 5 m². Un modèle annoncé à 5 m² mérite donc un contrôle attentif de ses cotes intérieures et de la nature de ses parois.
La taxe d’aménagement concerne les espaces clos et couverts, dès lors que leur hauteur sous plafond dépasse 1,80 m. Une simple toiture ouverte sur les côtés ne répond pas à cette définition, mais elle peut rester soumise aux règles d’urbanisme au titre de son emprise. Un abri de 2 m sur 2,50 m reste au seuil. Avec 2,55 m sur 2 m, il atteint 5,10 m² et sort de l’exonération.
La hauteur compte autant que la largeur. Un rangement fermé de 6 m² avec un plafond à 1,80 m ou moins n’entre pas dans la surface taxable, mais son emprise au sol peut tout de même entraîner une déclaration. Cette solution réduit l’usage réel du local. Elle convient davantage à un coffre de jardin qu’à un atelier.
Avant de comparer les formats, il faut retenir quatre critères. La surface taxable détermine l’assujettissement fiscal. L’emprise au sol détermine une partie des formalités. La hauteur et le caractère clos du bâti précisent le calcul. Enfin, les règles locales peuvent abaisser la marge de manœuvre prévue par le droit commun.
Comparez les surfaces d’abri de jardin avant de choisir un modèle
Les seuils administratifs ne coïncident pas toujours avec le besoin de rangement. Un abri de 4,9 m² reçoit un vélo, une tondeuse et quelques outils muraux. Un modèle de 9 m² permet d’ajouter des étagères et un établi compact. À partir de 15 m², l’usage s’étend souvent au stockage du bois, du mobilier extérieur ou du matériel de bricolage.
| Surface et configuration | Taxe d’aménagement | Formalité habituelle | Usage adapté | Point de vigilance |
|---|---|---|---|---|
| Jusqu’à 5 m², clos et couvert | Non si la hauteur taxable reste à 1,80 m ou moins | Aucune en règle générale | Outils, vélos, coussins | Secteur protégé et PLU local |
| Plus de 5 m² à 20 m² | Oui, sauf exonération communale | Déclaration préalable | Tondeuse, rangement, petit atelier | Mesurer l’emprise réelle, débords compris selon le projet |
| Plus de 20 m² | Oui | Permis de construire | Grand atelier ou annexe de stockage | Implantation, aspect extérieur et délai d’instruction |
Pour un rangement simple et une démarche minimale, privilégiez une surface utile de 4,5 à 4,9 m². Pour installer un atelier occasionnel, une surface de 8 à 12 m² offre un confort supérieur, avec une déclaration à déposer. Pour un projet de dépendance durable, au-delà de 20 m², anticipez le permis, les plans et le coût fiscal.
Le seuil de 5 m² ne doit pas conduire à acheter un produit au format maximal sans marge. Les tolérances de montage, les parois épaisses et la lecture du plan peuvent compliquer la vérification. Conservez les plans cotés et la notice. Ils permettront de justifier les dimensions retenues si la mairie demande des précisions.
Surface taxable, emprise au sol et déclaration préalable d’un abri de jardin
La surface taxable correspond aux surfaces closes et couvertes calculées à partir du nu intérieur des façades. Les zones dont la hauteur sous plafond est égale ou inférieure à 1,80 m en sont exclues. Dans un petit cabanon rectangulaire, elle se rapproche souvent de la surface intérieure annoncée par le fabricant.
L’emprise au sol abri de jardin désigne la projection verticale du volume de la construction sur le terrain. Elle peut inclure les avancées de toiture soutenues par des poteaux. Un auvent ouvert ne crée pas forcément de surface taxable, mais il peut augmenter l’emprise et modifier l’autorisation requise.
Entre plus de 5 m² et 20 m², la déclaration préalable obligatoire entre 5 m² et 20 m² s’applique dans le cas général. L’instruction dure habituellement un mois. Sans opposition notifiée dans ce délai, le demandeur bénéficie en principe d’une décision de non-opposition. Au-dessus de ce seuil, le permis de construire au-delà de 20 m² est la règle pour une annexe indépendante, avec une instruction de deux ou trois mois selon le dossier.
Un abri démontable n’échappe pas automatiquement aux formalités. La durée d’installation, son ancrage et son usage sont examinés. Un équipement fixé durablement au sol sera traité avec la même prudence qu’une construction légère.
Le PLU et les distances protègent contre les erreurs d’implantation
Il faut consulter le PLU de la commune avant toute commande. Le document peut encadrer la hauteur, les matériaux, la couleur de la couverture, la part de terrain laissée perméable ou le nombre d’annexes. Il peut aussi imposer une déclaration pour un projet qui serait dispensé ailleurs.
Quand le règlement local ne fixe aucune règle particulière, l’abri doit être implanté en limite séparative ou respecter un recul d’au moins trois mètres. La formule « limite de propriété ou recul minimal de 3 mètres » reste un repère utile, mais le plan local prévaut toujours. Le bornage et les titres de propriété aident à éviter une installation sur une parcelle voisine.
Les règles particulières en secteur protégé peuvent concerner les abords d’un monument historique, un site patrimonial remarquable ou certains espaces classés. Une déclaration peut alors être exigée même sous 5 m². Dans une zone exposée à un volcan, les prescriptions locales peuvent aussi traiter les risques naturels et les contraintes de construction.
Un abri placé près d’une gouttière doit aussi préserver l’écoulement naturel des eaux. Les solutions de gestion de l’eau de pluie au jardin limitent les ruissellements contre les parois et vers le terrain voisin.
Installer plusieurs abris de moins de 5 m² n’est pas interdit par les règles générales. La commune peut toutefois limiter le nombre d’annexes, leur emprise cumulée ou leur implantation. Fractionner un même projet pour contourner une autorisation expose à une réévaluation globale par le service urbanisme.
Questions fréquentes sur les dimensions d’un abri de jardin sans taxe
Un abri de jardin de 5 m² est-il toujours exempt de taxe ?
Oui, s’il s’agit d’un espace clos et couvert dont la surface taxable ne dépasse pas 5 m². La hauteur des parties prises en compte doit dépasser 1,80 m pour entrer dans le calcul. Une exonération fiscale ne dispense toutefois pas de vérifier le règlement communal.
Peut-on installer un abri de jardin sans déclaration préalable ?
Oui, un abri de 5 m² ou moins est en principe dispensé de formalité selon les règles générales. Cette dispense disparaît dans certains périmètres protégés ou lorsque le règlement local impose une autorisation. Un passage par le service urbanisme sécurise le projet avant l’achat.
Comment éviter une amende pour un abri de jardin ?
Il faut déposer l’autorisation adaptée avant le début des travaux et respecter les plans validés. Une construction réalisée sans autorisation peut faire l’objet d’une mise en demeure de régularisation, d’une démolition ou de poursuites pénales. Le Code de l’urbanisme prévoit des amendes pouvant aller de 1 200 à 6 000 euros par mètre carré construit irrégulièrement.
Que faire si l’abri a déjà été construit sans déclaration ?
Une régularisation peut être demandée à la mairie si le projet respecte les règles applicables au moment de l’examen. Le dossier doit reprendre les dimensions réelles, l’implantation et l’aspect de l’abri. Si le règlement interdit la construction à cet emplacement, la régularisation peut être refusée.
Un abri de 5 m² ou moins reste le choix le plus simple pour limiter la fiscalité et les formalités. La vérification du plan local d’urbanisme, des distances et des dimensions réelles évite qu’un petit rangement devienne une infraction coûteuse.

Lucie
Bonjour ! Je suis Lucie, une passionnée de rallye de 27 ans. En tant que pilote, je vis ma passion à pleine vitesse tout en restant coquette. Suivez mes aventures sur mon site et découvrez le monde palpitant du rallye à travers mes yeux !


